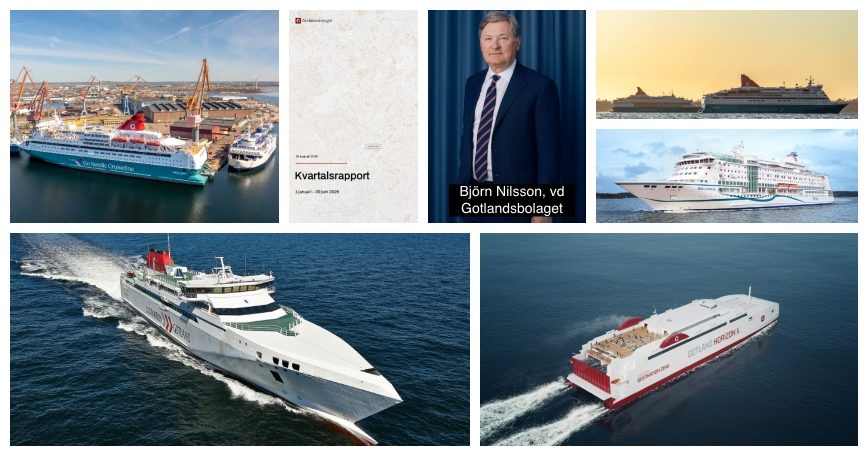
Gotlandsbolaget redovisar ett resultat efter skatt på minus 120,5 miljoner kronor för årets första sex månader. Det är en klar förbättring jämfört med förlusten på 278,8 miljoner under samma period i fjol. Men tittar man bortom sista raden blir bilden mer blandad.
Det justerade rörelseresultatet försämrades från minus 195,1 till minus 209,9 miljoner kronor. Resultatförbättringen kommer i stället framför allt från finansnettot och där spelar valutan huvudrollen.
Kursdifferenserna gav ett positivt bidrag på 75,2 miljoner kronor under första halvåret. Ett år tidigare var motsvarande post minus 157,4 miljoner. Det innebär en omsvängning på hela 232,6 miljoner kronor.
Gotlandsbolaget förklarar valutaeffekten bland annat med dollarplaceringar som avsatts för bygget av Gotland Horizon X. Under halvåret har bolaget också växlat delar av sina placeringar till euro för kommande investeringar. Även det har påverkat resultatet positivt.
Här finns hela rapporten över Gotlandsbolagets första sex månader att ladda ner och läsa: Kvartalsrapport-januari-juni-2026-260826
Vd Björn Nilsson konstaterar:
”Finansnettot påverkas positivt jämfört med föregående år tack vare orealiserade valutaförändringar.”
Samtidigt finns förbättringar högre upp i resultaträkningen. Resultatet före avskrivningar, EBITDA, steg från 12,4 till 30,3 miljoner kronor.
Gotlandsbolaget har också fått betydligt större avskrivningar. Bara fartygsavskrivningarna ökade från 190,2 till 213,8 miljoner kronor under första halvåret, främst till följd av uppgraderingarna av fartygen Nordic Pearl och Nordic Crown.
Dessutom belastas perioden av hög projektaktivitet och kostnader av engångskaraktär. Gotlandsbolaget påpekar att redovisningen av framåtriktade bunkersäkringar ändrats: under 2025 gick negativa bunkersäkringar över resultaträkningen, medan de från och med i år redovisas över eget kapital. Det gör jämförelsen mellan åren något mindre rak än den först ser ut.
En annan viktig förändring finns på intäktssidan. Koncernens intäkter ökade med 3,5 procent till 1,63 miljarder kronor. Gotlandsbolaget förklarar uttryckligen att ökningen främst kommer från intäkter genom pooling av överprestation inom FuelEU Maritime.
Destination Gotlands moderna fartyg och användning av biobränsle gör att trafiken överträffar EU utsläppskrav. Överskottet kan omvandlas till krediter som överlåts till andra aktörer.
– Det är glädjande att arbetet med överlåtande av FuelEU Maritime-krediter ger en positiv finansiell effekt, skriver Björn Nilsson.
Intäkterna från FuelEU förbättrar resultatet, men gör samtidigt koncernens omsättningsökning mindre användbar som mått på hur själva resemarknaden utvecklas. För där går utvecklingen åt andra hållet.
Destination Gotland hade 654.500 passagerare under första halvåret, 5,2 procent färre än året före. Antalet fordon minskade 4,9 procent. Godstrafiken klarade sig bättre. Antalet transporterade längdmeter ökade med 4,4 procent.
Trots passagerartappet låg Destination Gotlands intäkter nästan stilla, 951,1 miljoner kronor jämfört med 949,7 miljoner året före. Bolaget förklarar det med en bättre passagerarmix.
Framför allt juni bekymrar ledningen. Under andra kvartalet minskade antalet passagerare i Gotlandstrafiken med 5,9 procent.
Björn Nilsson skriver rakt:
”Juni är en besvikelse och påverkar negativt.”
Det ostadiga vädret anges som en del av förklaringen, men bolaget fortsätter analysera orsakerna inför sommaren 2027. Inte heller det extra statliga resestödet till gotlänningar har hittills fått någon synlig effekt på volymerna. Och när det gäller biljettpriserna ser bolaget ett intressant beteende:
”Gällande prisbild och dess möjliga påverkan på resandet, ser vi att fler väljer bort de billigare avgångarna än tidigare.”
Det talar åtminstone emot en alltför enkel slutsats att passagerartappet enbart skulle bero på höga biljettpriser.
Även Go Nordic Cruiseline har något färre resenärer. Under första halvåret reste 313.200 passagerare med verksamheten mellan Köpenhamn och Oslo, jämfört med 317.000 året före. Intäkterna steg ändå från 573,3 till 586,3 miljoner kronor.
Under andra kvartalet ser Gotlandsbolaget en viss ökning av intäkten per passagerare, men bolaget vill få upp både antalet resenärer och förändra passagerarmixen. Framför allt är antalet gäster från Kontinentaleuropa och Asien fortfarande lågt.
För åländskt vidkommande är förstås Birka Gotland särskilt intressant. Här är rapporten försiktigt positiv.
”Birka Gotland liknar föregående år för kvartalet.”
Björn Nilsson fortsätter:
”Kostnadsbesparande initiativ har implementerats och vi ser en positiv effekt av detta arbete.”
Han konstaterar också att Visbykryssningarna fortsätter att vara mycket attraktiva. Under hösten ligger fokus både på att stärka Birkas position på marknaden och på fortsatt kostnadsoptimering.
Det är värt att vara exakt här: Gotlandsbolagets egen halvårsrapport redovisar inte Birka Gotlands passagerarantal, omsättning eller resultat separat. Den säger alltså inte heller uttryckligen att Birka går med förlust.
De uppgifterna får i så fall hämtas från Viking Lines halvårsrapport och tydligt presenteras som Viking Lines siffror, där framgick att sambolaget inte riktigt lyft och fortfarande producerar röda siffror. Det är en viktig skillnad, särskilt eftersom Gotlandsbolagets rapport endast redovisar koncernens samlade ”resultat från andelar i operationella intresseföretag”, som förbättrades från minus 28,4 till minus 21,1 miljoner kronor.
Bakom halvårsresultatet pågår samtidigt något betydligt större. Gotlandsbolaget befinner sig i en kraftig investeringsfas.
Under första halvåret investerade koncernen 513 miljoner kronor, huvudsakligen i delbetalningar för nya Gotland Horizon X. Värdet av pågående fartygsnybyggen har sedan årsskiftet stigit från 440,8 till 908,9 miljoner kronor.
Trots investeringarna hade Gotlandsbolaget vid halvårsskiftet 2,93 miljarder kronor i likvida medel och kortfristiga placeringar. Soliditeten var 76,8 procent.
Men även här är utvecklingen värd att följa. Soliditeten var 81,7 procent vid årsskiftet och kassaflödet från investeringsverksamheten var minus 512,8 miljoner kronor under halvåret.
Kassaflödet från den löpande verksamheten var samtidigt positivt med 317,7 miljoner, något lägre än fjolårets 342,9 miljoner.
Och sedan kommer NFI. Gotlandsbolaget, Interogo Infrastructure och Lægernes Pension har genom NP HoldCo köpt 30 procent av Nordic Ferry Infrastructure (NFI) för omkring 510 miljoner euro. Gotlandsbolaget äger 54 procent av köparbolaget, vilket förpassar gotlänningarna till förarsätet.
Efter rapportperiodens utgång erhölls de sista regulatoriska godkännandena och affären är nu slutförd.
Gotlandsbolaget har dessutom under kvartalet tecknat en låneram på upp till 1,2 miljarder kronor. Björn Nilsson beskriver syftet tydligt:
”Det stärker vår finansiella handlingsfrihet i en expansiv fas.”
Och expansiv är ordet. Parallellt med NFI-investeringen byggs Gotland Horizon X, Destination Gotland förbereder nästa trafikavtal, Go Nordic ska utvecklas vidare och Birka Gotland ska stärka både marknadsposition och lönsamhet.
Dessutom undersöker Gotlandsbolaget möjligheten att flytta aktien från Nasdaq First North till Stockholmsbörsens huvudlista. Det gör halvårsrapporten mer intressant än själva förlustsiffran.
Gotlandsbolaget har länge haft en ovanligt stark balansräkning och mycket pengar i kassan. Nu håller en del av den finansiella styrkan på att omsättas i fartyg, färjeverksamheter och strategiskt ägande runt om i Norden. Sådana ambitioner kostar och för första halvåret hjälper valutan resultatet rejält.
Framöver blir den betydligt större frågan om alla investeringarna också kan lyfta den underliggande lönsamheten.
Björn Nilsson:
– Gotlandsbolagets strategi är att expandera inom hållbar maritim infrastruktur, och investeringen är ett viktigt steg i arbetet framåt. Gotlandsbolaget och NFI har redan tidigare kommunicerat möjligheten till kunskapsöverföring och strategiska samarbeten inom maritim teknik, med målet att driva sjöfartens omställning i Norden.