På bara några dygn har tankermarknaden gått från relativt normal handel till något som närmast liknar ekonomiskt undantagstillstånd.
När konflikten i Mellanöstern snabbt trappades upp började fraktraterna för råoljetankers stiga omedelbart. Och i takt med att osäkerheten kring trafiken genom Hormuzsundet ökade började siffror cirkulera som tidigare skulle ha avfärdats som rena fantasier.
Den välkände energianalytikern Javier Blas på Bloomberg fångar stämningen i branschen i ett inlägg på sociala medier den 3 mars:
– Jag önskar att jag ägde en VLCC just nu. Okej, till och med en Suezmax skulle duga. Ja, faktiskt, en Aframax skulle räcka gott.
Det är en kommentar som säger en hel del om hur dramatiskt marknadsläget har förändrats.
Fyra dagar in i den nya krisen i Mellanöstern är utsikterna för oljeleveranser, och därmed för tankermarknaden, ovanligt osäkra.
Hormuzsundet, passagen mellan Iran och Oman där omkring en femtedel av världens oljehandel passerar varje dag, har blivit ett av världens mest känsliga sjöfartsområden och i praktiken stängt för genomfart. Säkerhetsanalysföretaget Windward rapporterar i ett dagligt lägesbrev att endast sju fartyg passerade sundet den 2 mars.
– Endast sju fartyg passerade sundet den 2 mars, en nedgång på 61 procent jämfört med dagen före och bara en bråkdel av det normala genomsnittet på 79 passager per dag.
Samtidigt har flera incidenter mot fartyg rapporterats i regionen, bland annat mot den svenskägda USA-flaggade tankern Stena Imperative, som ingår i det amerikanska Tanker Security Program.
Konsekvenserna märks också i fartygens rutter.
– Omdirigeringar via Godahoppsudden ökade med 112 procent på bara ett dygn, vilket tyder på mer strukturella ruttförändringar snarare än tillfällig försiktighet.
När trafiken genom världens viktigaste oljeled plötsligt minskar reagerar marknaden blixtsnabbt. Tankermäklare rapporterar rater på nivåer som tidigare knappast förekommit ens i teoretiska scenarier.
Enligt mäklarfirman Poten & Partners låg dagshyran för en VLCC på rutten Arabiska Gulfen till Fjärran Östern nyligen kring 445.000 dollar per dag. Som jämförelse låg genomsnittet för samma typ av transporter under 2025 kring 133.000 dollar per dag.
Affärerna som nu rapporteras ger en bild av en marknad i chock.
Branschnätverket Tankers International uppgav att den 317.000 dödviktston stora VLCC-tankern Pantanassa, ägd av Minerva Marine, fixerats av den sydkoreanska raffinören GS Caltex till omkring 436.000 dollar per dag.
En annan VLCC, Maran Thaleia på drygt 312.000 dwt, uppges samtidigt ha fixerats till den thailändska oljeproducenten PTT för omkring 300.000 dollar per dag.
På sociala medier cirkulerar dessutom uppgifter om en VLCC-transport från USA:s Gulfkust till Kina som bokats för ett lumpsum-belopp nära 29 miljoner dollar.
Worldscale-nivåer över WS 700 nämns, mer än dubbelt så högt som bara några dagar tidigare och enligt mäklare de högsta nivåer de kan minnas.
Den dramatiska situationen har också väckt historiska paralleller.
Under 1980-talets så kallade tankerkrig i Persiska viken eskorterades tankfartyg av krigsfartyg samtidigt som vissa rederier tog stora risker för att fortsätta trafiken. När den amerikanska administrationen nyligen signalerade att marineskorter och politisk riskförsäkring kan erbjudas till tankfartyg som passerar Hormuz väckte det just sådana associationer.
Javier Blas kommenterar torrt:
– Det kommer att uppmuntra några grekiska tankerägare att ändå ta risken att passera: nattetid, AIS avstängt och en bön. Det var så förmögenheter skapades, fråga John Fredriksen.
Tankermarknaden fungerar inte i isolerade segment. När de största fartygen rusar i pris påverkar det hela strukturen i oljehandeln. När VLCC-trafiken från Mellanöstern störs delas laster upp, alternativa exportregioner aktiveras och fler transporter sker i Atlanten och Europa.
Det gör att Aframax-segmentet, fartyg på omkring 100.000-120.000 dwt, plötsligt blir betydligt mer efterfrågat.
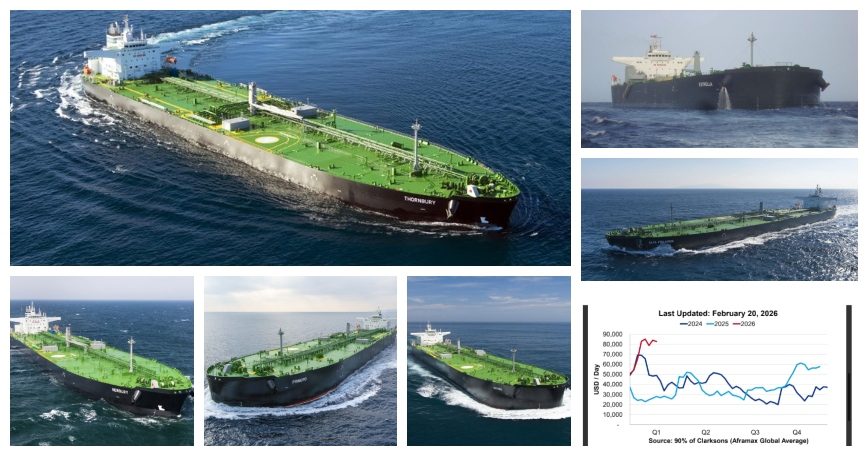
Normalt ligger Aframax-intjäningen globalt ofta kring 40.000-50.000 dollar per dag, enligt återkommande marknadsrapporter från tankermäklare, en siffra som åker upp och ner, förvisso.
I det nuvarande läget har rater i Atlanten och Medelhavet rapporterats upp mot eller över 100.000 dollar per dag, beroende på rutt och tonnage.
Och det är här de globala energiflödena plötsligt får en mycket konkret koppling till Åland.
Åländska Lundqvist Rederierna opererar tio moderna Aframax-tankers, exakt den fartygstyp som nu kan dra nytta av de förändrade transportmönstren. När Aframax-rater stiger snabbt kan varje dag till sjöss få en helt annan ekonomisk betydelse än bara några veckor tidigare.
Tidpunkten gör situationen extra intressant för både samhälle och aktieägare. Lundqvist Rederiernas räkenskapsår avslutas i mars, vilket innebär att den dramatiska utvecklingen i tankermarknaden inträffar just när årets resultat ska summeras.
Det är därför sannolikt ovanligt intensiva och spännande dagar på rederiets kontor. Effekterna stannar inte där.
Lundqvist Rederierna hör till de största skattebetalarna på Åland, vilket innebär att ett starkt år för tankermarknaden också kan få betydelse för hela det åländska samhället. Samtidigt har rederiet många aktieägare, och de flesta av dem är i sin tur åländska skattebetalare.
När tankermarknaden går starkt sprids därför effekterna långt utanför rederikontoren.
Samtidigt visar historien att tankermarknaden kan svänga lika snabbt som den stiger. Terminsdata från Baltic Exchange tyder på att marknadsaktörer förväntar sig kraftig volatilitet de närmaste månaderna men betydligt lugnare nivåer längre fram i tiden.
Men det förändrar inte den större bilden. Sjöfarten lever i geopolitikens skugga. Och ibland räcker det med ett smalt sund i Mellanöstern för att skaka hela världens energilogistik.
När det händer kan fraktraterna förvandlas från vardagliga siffror till något som liknar science fiction. Och då kan effekterna av ett krig långt borta plötsligt märkas hela vägen upp till ett rederikontor i Mariehamn.