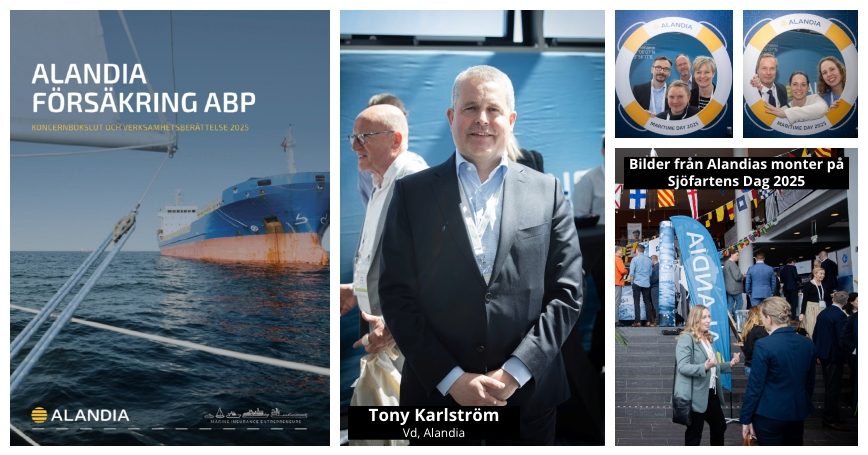
I en bransch där enstaka skador kan slå hårt mot resultatet och där marknaden snabbt kan skifta riktning är stabilitet en tillgång.
Det åländska marinförsäkringsbolaget Alandia redovisar ett stabilt resultat för 2025, bolagets 88:e verksamhetsår, trots att marknaden under året präglats av hård konkurrens och pressade premier. Vinsten efter skatt uppgick till 11,5 miljoner euro, jämfört med 11,7 miljoner euro året innan, och visar att bolaget lyckats hålla kursen i ett mer utmanande marknadsklimat.
Samtidigt minskade försäkringsintäkterna till 75,9 miljoner euro från 79,5 miljoner euro året innan. Nedgången speglar flera utvecklingar som påverkat branschen i stort: valutaförändringar, hård konkurrens inom den kommersiella marinförsäkringen, lägre krigsförsäkringspremier samt ett mer utmanande marknadsläge för fritidsbåtar.
Trots detta ökade antalet kunder i den kommersiella portföljen, samtidigt som bolaget fortsatte att bredda verksamheten mot nya segment. I årsredovisningen konstaterar vd Tony Karlström att bolaget lyckats hålla resultatet stabilt trots marknadsläget.
– Utvecklingen präglades av en stark placeringsverksamhet samtidigt som resultatet i försäkringsverksamheten försvagades något i ett utmanande marknadsläge.
Lönsamheten i själva försäkringsaffären försvagades något under året. Skadekvoten steg till 71,3 procent, jämfört med 67,4 procent året innan, och totalkostnadskvoten ökade till 99,3 procent från 98,5 procent. Resultatet från försäkringstjänster uppgick till 0,5 miljoner euro, jämfört med 1,2 miljoner euro året innan.
Alandias fjolår i korthet
- Försäkringsintäkterna uppgick till 75,9 M€ (79,5)
- Resultatet från försäkringstjänster uppgick till 0,5 M€ (1,2)
- Det finansiella resultatet uppgick till 16,1 M€ (14,3)
- Resultat efter skatter uppgick till 11,5 M€ (11,7)
- Totalkostnadskvoten uppgick till 99,3 % (98,5)
- Avkastningen på det egna kapitalet uppgick till 6,9 % (6,9)
Hela bokslutet för 2025 finns att ladda ner och läsa här: arsbokslut-2025-inkl-revisionsberattelse-alandia-forsakring-abp
Samtidigt fortsatte bolaget att utveckla nya delar av verksamheten. Försäkring av förnybar energi visade god tillväxt under året med god lönsamhet trots ganska små volymer.Kundbeståndet inom fritidsbåtssegmentet minskade något på en svagare marknad.
– Nyförsäljningen av fritidsbåtar i både Finland och Sverige har under året varit på en förhållandevis låg nivå och beståndet har därmed föråldrats och värdena minskat. Alandia har i denna utmanande marknad något minskat antalet försäkrade objekt medan premievolymen har bibehållits på grund av nödvändiga premiejusteringar. I genomförda marknadsundersökningar har Alandia visat på en mycket stark position i den finska marknaden medan det ännu finns ett visst utrymme till förbättring i den svenska marknaden, konstaterar Tony Karlström.
Att resultatet ändå landade på i stort sett samma nivå som året innan beror i hög grad på placeringsverksamheten. Det finansiella resultatet uppgick till 16,1 miljoner euro, upp från 14,3 miljoner euro året innan. Avkastningen på placeringsportföljen blev 5,3 procent, motsvarande 13,6 miljoner euro i resultat.
Aktier och guld bidrog positivt till utvecklingen, medan fastighetsplaceringarna tyngdes av en svag bostadsmarknad i Finland. Avkastningen på eget kapital uppgick till 6,9 procent, samma nivå som året innan.
Trots ett mer utmanande år i försäkringsaffären står bolaget fortsatt finansiellt starkt. Solvensgraden uppgick vid årets slut till 234 procent, vilket innebär en betydande kapitalbuffert. Under året bekräftade kreditvärderingsinstitutet S&P Global Ratings också Alandias kreditbetyg A– med stabila utsikter. I sin analys lyfter S&P bland annat fram bolagets starka kapitalisering och disciplin i riskurvalet som viktiga styrkor.
För redare och andra kunder i den internationella marinförsäkringsmarknaden är kreditvärdigheten en viktig signal om stabilitet och betalningsförmåga, särskilt i en bransch där enskilda skadehändelser kan vara stora.
På styrelsenivå skedde förändringar under året. Gotlandsbolagets nye vd Björn Nilsson tog under hösten plats i styrelsen och ersatte den tidigare ledamoten Håkan Johansson som numera är vd för dotterbolaget Destination Gotland.
Inför bolagsstämman den 28 april i vår föreslås omval av Stefan Björkman som ordförande, Jan Hanses som vice ordförande samt ledamöterna Björn Nilsson, Peter Wiklöf, Mats Engblom och Espen Husstad. Samtidigt föreslås nyval av Anna-Kitty Ekstam, som efter mer än tre decennier inom försäkringskoncernen If nyligen startat egen konsultverksamhet. Styrelsen föreslår att arvodena hålls oförändrade.
Inför 2026 är bolagets utgångspunkt att sjöförsäkring till sin natur är en verksamhet där resultaten kan svänga kraftigt mellan åren. Portföljen består av relativt få men stora risker, vilket gör att enskilda skadehändelser kan få stor påverkan på resultatet. För att hantera volatiliteten arbetar Alandia med ett omfattande återförsäkringsprogram som kombinerar proportionella skydd med så kallade excess-of-loss-lösningar. Programmen förnyas årligen och ställer krav på hög kreditvärdighet hos återförsäkringspartnerna samt en bred spridning av riskerna.
De långsiktiga finansiella målen ligger samtidigt fast: 10 procents avkastning på eget kapital, en totalkostnadskvot under 90 procent och en real premietillväxt på minst fem procent över tid. Med en stark solvens och en placeringsstrategi inriktad på långsiktiga, huvudsakligen likvida tillgångar går Alandia därmed in i 2026 med god motståndskraft, i en försäkringsgren där stabilitet ofta handlar lika mycket om kapitaldisciplin som om premievolymer.
Därför är man också försiktig med utfäsetelser, så här skriver man om förväntningarna från styrelsens sida:
”Beaktat naturen av bolagets verksamhet där de årliga variationerna kan variera kraftigt ger Alandia inte någon prognos över det ekonomiska helårsutfallet av verksamheten för 2026.”