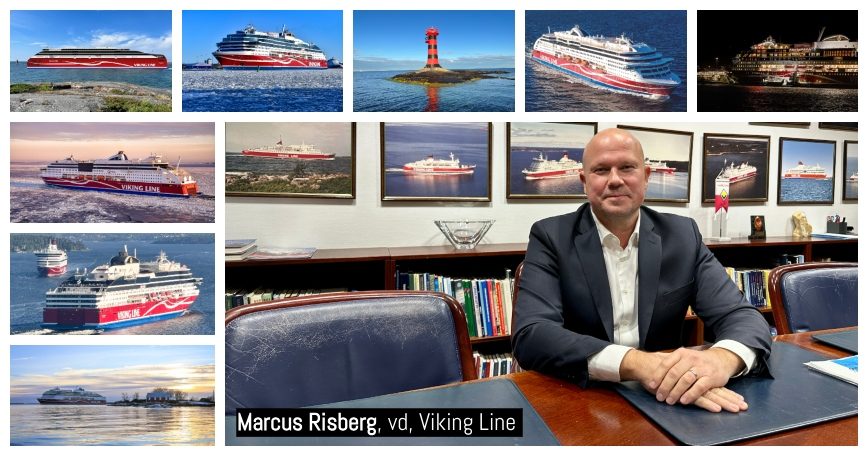
Viking Line går ur 2025 med i stort sett oförändrad vinst (jämfört med tidigare år) och föreslår återigen upp till 1 euro per aktie i utdelning, samtidigt som nye vd:n Marcus Risberg i sin första bokslutstext pekar ut elektrifiering på Finska viken som ett avgörande framtidsspår.
Att Viking Line nu åter lägger fram en dividend på upp till 1 euro per aktie är i sig ingen sensation, snarare en konsekvent markering. Efter 2024 års bokslut låg förslaget på samma nivå, och även för räkenskapsåret 2023 beslutades 1 euro per aktie.
För 2025 föreslår styrelsen att bolagsstämman bemyndigar utdelning om högst 1 euro per aktie, uppdelad i två rater: 50 cent i maj och en andra rat på 50 cent planerad till september 2026. För aktieägarna betyder det fortsatt tydlighet och förutsägbarhet och för bolaget en signal om att kassaflöde och balansräkning bedöms tåla både investeringar, omställning och ägaravkastning.
Resultatmässigt är bokslutet en berättelse om stabilitet med tydliga skuggor. Omsättningen steg marginellt till 480,9 miljoner euro (480,2), medan rörelseresultatet föll till 21,1 miljoner (26,7). Resultatet före skatt landade på 18,9 miljoner (19,8) och efter skatt på 16,0 miljoner euro (15,9). Skillnaden mot 2024 sitter till stor del i årets början, där två fartyg var ur trafik för planerade dockningar, en kapacitetsbroms som märks i intäkter och volymer.
JANUARI-DECEMBER 2025 (jämfört med januari–december 2024)
- Omsättningen uppgick till 480,9 Meur (480,2 Meur).
- Övriga rörelseintäkter var 1,5 Meur (1,4 Meur).
- Rörelseresultatet uppgick till 21,1 Meur (26,7 Meur).
- Finansnettot blev -2,1 Meur (-6,9 Meur).
- Resultat före skatter uppgick till 18,9 Meur (19,8 Meur).
- Resultatet efter skatter var 16,0 Meur (15,9 Meur).
- Investeringarna i främst Gabriella och Viking XPRS uppgick till 19,6 Meur (24,6 Meur i främst Viking Cinderella och Birka Gotland).
- Styrelsen föreslår för bolagsstämman att styrelsen bemyndigas att i dividend utbetala högst 1 euro per aktie uppdelad i två rater så att 50 cent betalas i maj och den andra raten planeras att utbetalas under september 2026.
Det är här Marcus Risbergs röst kliver fram, med en ton som både erkänner motvinden och markerar ett nytt fokus på uthållighet.
“Det gångna året präglades av en utmanande marknad med återhållsamhet bland konsumenterna, en geopolitisk osäkerhet och svag ekonomisk utveckling i vårt närområde. Trots detta levererade Viking Line ett resultat i linje med våra prognoser.”
Han drar också en slutsats som är viktigare än den först låter:
“Det visar att vi står på en stabilare plattform än före pandemin och att vårt långsiktiga arbete med effektivisering, kostnadskontroll samt vår tydliga satsning på upplevelser, kundfokus och god service ger effekt.”
I trafiken var passagerarvolymerna i stort sett oförändrade men aningen lägre: 4.608.573 passagerare på de helägda fartygen (4.646.676). Marknadsandelen inom trafikområdet sjönk samtidigt till 32,1 procent (32,8). Bakom totalen döljer sig ett splittrat år: Finland.Åland.Sverige utvecklades starkare, medan Finland–Estland tyngdes av XPRS-dockningen i inledningen av året.
Ändå är det frakten som lyser starkast. Viking Line satte rekord med 139.484 fraktenheter (134.219), fjärde året i rad med gynnsam utveckling. Det är svårt att överskatta styrkan i den prestationen när Finland samtidigt beskrivs som en marknad med långsam återhämtning. Frakten blir, i praktiken, ett stabiliserande ankare när passagerarnas konsumtion håller igen.
På kostnadssidan tränger klimatpolitiken allt längre in i vardagsresultatet. Utsläppshandeln ETS ökade i infasning från 40 till 70 procent, och FuelEU Maritime började tillämpas. Risberg formulerar det rakt och utan försköningar:
“Regulatoriska förändringar fortsatte att påverka vår kostnadsbild. Utsläppshandeln ETS infasning ökade från 40 procent till 70 procent samtidigt som FuelEU Maritime tillämpades för första gången.”
Han pekar samtidigt på hur Viking försökt mota effekten genom biogas, men också på flaskhalsen:
“Vi har kunnat hantera en stor del av ETS effekterna på linjen Åbo-Åland-Stockholm genom att öka användningen av biogas, men tillgången på biodrivmedel är fortsatt begränsad.”
Det är i det perspektivet framtidsdelen blir mer än vision, den blir ekonomi. Risberg sätter fingret på ett obekvämt faktum som många rederier helst rundar:
“Allt tyder på att det inom en inte alltför avlägsen framtid blir ytterst svårt att med lönsamhet trafikera med äldre fartyg med konventionell framdrift och fossila drivmedel.”
Och därifrån landar han i kärnan:
“Därför är det viktigt att säkerställa en lönsamhetsnivå som möjliggör nyinvesteringar.”
Det är också här som Viking Lines stora framtidsprojekt får sin naturliga plats.
“Vi fortsätter det målmedvetna utvecklingsarbetet med planerandet av ett större elektrifierat fartygskoncept på linjen Helsingfors-Tallinn. Helios projektet är ett viktigt steg för att stärka vår konkurrenskraft och framtidssäkra verksamheten.”
För den som följer tekniksprången i Östersjötrafiken är det en laddad formulering: elektrifiering är inte bara ett miljöprojekt, utan ett försök att skriva om kostnadslogiken på Finska viken, med energi, utsläppsrätter och regelverk som drivande parametrar.
Inför 2026 räknar styrelsen med ett resultat före skatt i nivå med eller något bättre än 2025, men varnar för “en betydande osäkerhet” kopplad till ekonomisk nedgång, konsumtionsmönster och geopolitikens påverkan på energipriser och utsläppsrätter.
Som helhet blir Risbergs första bokslut en balansakt som faktiskt säger mer än siffrorna: Viking Line tappar rörelsevinst, men håller nettovinsten, stärker soliditeten och föreslår oförändrat hög utdelning. Kontentan är inte att 2025 var starkare än 2024, utan att bolaget tycks ha blivit mer motståndskraftigt. Och att man redan nu placerar nästa stora förklaring i framtiden: Helios, elektrifieringen och det nya regelverkslandskap som ingen längre kan välja bort.