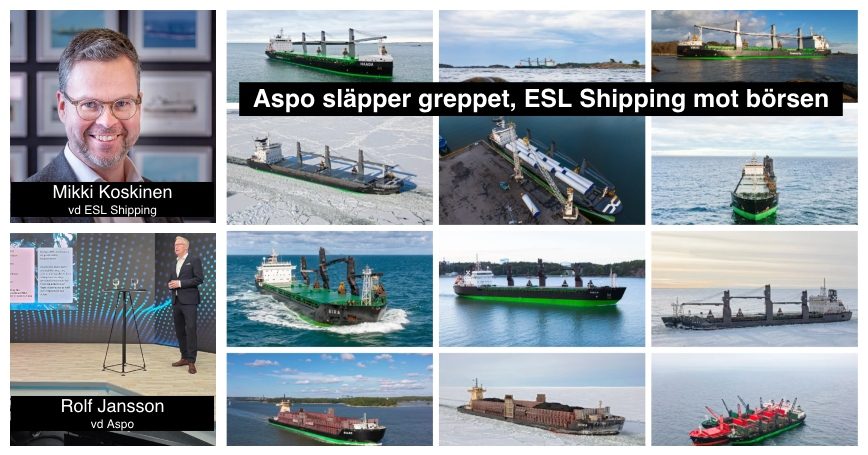
Aspo väljer att gå vidare med en uppdelning av koncernen. Om bden extra bolagsstämman i höst säger ja ska ESL Shipping skiljas ut vid årsskiftet, bilda den nya koncernen ESL Shipping Group och börja handlas på Nasdaq Helsinki omkring den 4 januari 2027. Kvarvarande Aspo byter samtidigt namn till Telko Group och koncentrerar sig på kemikaliedistribution.
Aspo med vd Rolf Jansson kommer till uppdelningen efter några år med stora svängningar. Koncernens resultat föll kraftigt efter rekordåret 2022, men har därefter förbättrats: den jämförbara EBITA steg från 27,9 miljoner euro 2023 till 36,5 miljoner 2025. Återhämtningen har främst drivits av Telko och omstruktureringar.
ESL Shippings jämförbara resultat har under samma period sjunkit från 18,4 till 16,5 miljoner euro, samtidigt som rederiet gått in i sitt största investeringsprogram hittills. Det är antagligen en viktig förklaring till att Aspo nu vill ge de två verksamheterna skilda ägare, styrelser och finansieringslösningar.
På ytan handlar det alltså om att renodla två verksamheter som har ganska lite gemensamt. I praktiken är beslutet större än så. Helsingforsbörsen kan få ett helt nytt rederi, mitt under ESL Shippings största investeringsperiod någonsin.
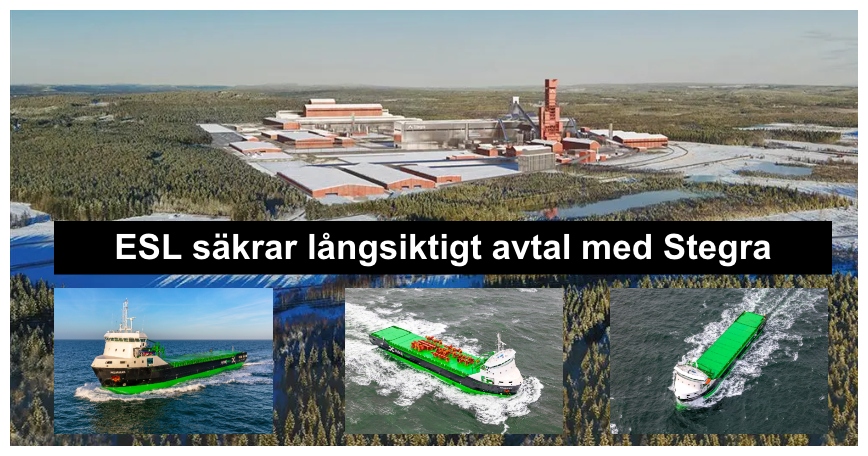
Rederiet driver tillsammans med AtoB@C Shipping (fast dessa verksamheter ska slås samman till ESL Shipping, enligt tidigare besked, som Ålands Sjöfart berättat om, se länken) en flotta på omkring 40 fartyg, samtliga med isklass 1A eller 1A Super. Tyngdpunkten ligger på torrlaster för stål-, energi- och skogsindustrin, särskilt i Bottenviken där isen ligger en stor del av året. Det är en marknad med höga inträdeströsklar. Fartygen ska inte bara ta sig fram i is, utan ofta också kunna lasta och lossa med egen utrustning i hamnar med begränsad kapacitet eller vid omlastning ute till havs.
Det är den specialiseringen Aspo nu vill synliggöra för investerarna. Omkring 80 procent av ESL Shippings intäkter kom 2025 från långa avtal med nordiska industriföretag. Avtalen innehåller i regel klausuler som kompenserar för inflation och förändrade energipriser. De tio största kundrelationerna har i genomsnitt varat i mer än 20 år. Det gör verksamheten mindre lik den traditionella spotmarknaden för torrlast och mer lik en del av den nordiska industriella infrastrukturen.
Men stabila fraktavtal betyder inte att sjöfarten är okänslig för konjunkturen. Under det första halvåret 2026 sjönk ESL Shippings jämförbara EBITA till 7,1 miljoner euro, från 9,1 miljoner ett år tidigare. Efterfrågan har varit fortsatt dämpad och spotpriserna svaga, även om Aspo ser tecken på en försiktig förbättring. För de senaste tolv månaderna redovisar ESL Shipping en omsättning på 178,4 miljoner euro och en jämförbar EBITA på 14,4 miljoner. Nettoskulden uppgick i slutet av juni till 150,8 miljoner euro.
Läs mer på den här länken som beskriver avknoppningen.
Skulden måste samtidigt ses mot bakgrund av ett stort generationsskifte i flottan. ESL Shipping och AtoB@C tar in tolv batterihybrida Green Coaster-fartyg och har beställt fyra metanolberedda handysizefartyg på 17.000 dödviktston. De fyra större fartygen kostar sammanlagt omkring 186 miljoner euro och ska levereras från tredje kvartalet 2027 till början av 2028. Totalt uppger Aspo att mer än 300 miljoner euro har investerats i ESL Shipping under de senaste åren.
Det är här avknoppningen får sin industriella betydelse. Sjöfart kräver mycket kapital, långa beslut och säker finansiering över flera konjunkturcykler. Telko är betydligt lättare i balansräkningen och växer i första hand genom företagsköp. Under samma koncerntak har verksamheterna konkurrerat om ledningens uppmärksamhet och kapital trots att deras behov är helt olika. Som självständigt bolag kan ESL Shipping söka finansiering och nya delägare på egna meriter.
Tidpunkten är logisk. EU:s utsläppshandel har gjort koldioxid till en direkt kostnad för rederierna, medan FuelEU Maritime stegvis skärper kraven på energin som används ombord. För transportköparna växer samtidigt pressen att minska utsläppen i hela leveranskedjan. Effektiva fartyg som kan använda metanol, biobränslen, batterier och landström får därför ett ekonomiskt värde långt innan tillgången på helt fossilfria bränslen är tryggad. ESL räknar med att de nya fartygen ska förbättra det årliga EBITDA-resultatet med mer än 30 miljoner euro när hela programmet är i drift 2029.
Bolaget räknar dessutom med att godsvolymerna i norra Bottenviken kan växa med mer än 50 procent mellan 2025 och 2030, drivet av stora industriinvesteringar. Prognosen är offensiv och långt ifrån riskfri. Flera gröna industriprojekt i norra Sverige och Finland är beroende av finansiering, energipriser och politiska beslut. Samtidigt har säkerhetsläget i Östersjön gjort robusta, isgående transporter än mer strategiska. Förmågan att hålla industrins råvaruflöden i gång året runt har fått en tydligare beredskapsdimension.
Aspoägarna ska få en aktie i ESL Shipping Group för varje Aspoaktie. Efter en planerad aktieaffär och upplösning av delägaren Lighthouse väntas OP Finland Infrastructure och pensionsbolaget Varma bli de två största ägarna med cirka 14,3 respektive 7,1 procent. Ägare med sammanlagt 30,7 procent av Aspo har redan förbundit sig att rösta för delningen vid den extra bolagsstämman den 7 december.
Ledningen föreslås få tydlig kontinuitet. Mikki Koskinen, som i dag är vd för ESL Shipping, fortsätter som vd för den nya börsnoterade koncernen. Styrelseordförande blir enligt planen Rolf Jansson, i dag koncernchef för Aspo och redan ordförande i ESL Shippings styrelse. Därmed byter rederiet ägarstruktur och kostym, men inte ledande besättning.
Än är affären ändå inte i hamn. Aspo lämnar uttryckligen dörren öppen för en försäljning av ESL Shipping om ett bud skulle anses skapa större värde. Huvudspåret är börsen, men prislappen kan fortfarande avgöra kursen.